
Sommaire
À retenir
- Un débit Fuzion peut correspondre à un abonnement oublié, une période d’essai renouvelée ou un mandat SEPA présenté par un partenaire.
- L’ICS et la RUM figurant dans le détail bancaire facilitent l’identification du créancier et la recherche du contrat concerné.
- Une opération non autorisée se conteste généralement dans un délai pouvant atteindre 13 mois après le débit.
- Un prélèvement autorisé peut faire l’objet d’une demande de remboursement dans les 8 semaines prévues par la réglementation.
- Le changement de carte bancaire ne suffit pas toujours, car un prélèvement SEPA est rattaché au compte et au mandat.
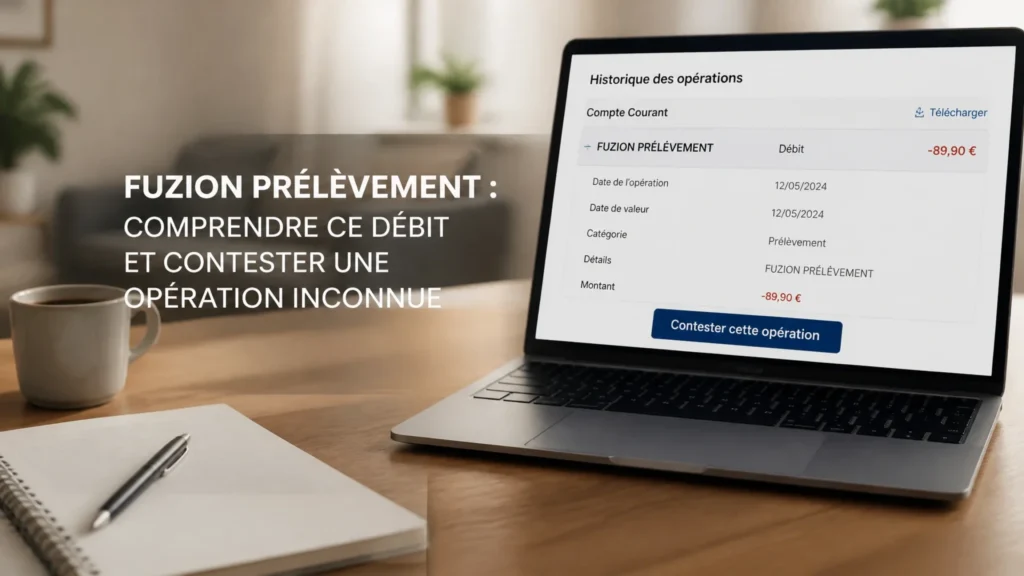
Un débit portant la mention « Fuzion » peut apparaître sur un relevé bancaire sans rappeler immédiatement un achat ou un abonnement. Le montant, souvent modeste et prélevé chaque mois, passe parfois inaperçu avant de devenir une véritable source d’inquiétude.
Cette opération peut correspondre à un service souscrit auprès de Fuzion ou d’un partenaire, à une offre d’essai devenue payante, ou à un mandat SEPA dont l’origine n’est plus clairement identifiée. La première étape consiste donc à examiner les informations bancaires disponibles avant de demander une opposition ou un remboursement.
Ce que recouvre la mention Fuzion
La mention « Fuzion prélèvement » désigne généralement un débit récurrent présenté par un créancier identifié sous le nom de Fuzion, sous une dénomination commerciale proche ou par l’intermédiaire d’une société partenaire. Elle ne permet pas, à elle seule, de connaître précisément le service facturé, car le nom affiché sur le relevé peut différer de celui du site ou de l’offre souscrite.
Le prélèvement est habituellement réalisé grâce au système SEPA, utilisé pour les paiements en euros dans de nombreux pays européens. Lorsqu’un mandat a été valablement accepté, le créancier peut présenter des échéances selon la périodicité prévue au contrat, par exemple chaque mois ou chaque année.
Un prélèvement SEPA repose normalement sur plusieurs informations : les coordonnées bancaires du titulaire, un mandat de prélèvement, un identifiant créancier et une référence unique de mandat. L’autorisation peut avoir été donnée sur papier, en ligne, par signature électronique, par validation d’un code ou au moyen d’une case d’acceptation intégrée à un parcours de commande.
Les services pouvant être concernés
Le nom Fuzion peut être associé à des offres numériques, à des programmes d’avantages ou à des prestations d’assistance. Selon le contrat, le paiement peut donner accès à des contenus en ligne, à des réductions commerciales, à une assistance administrative ou à des conseils dans des domaines comme le logement, la consommation et les démarches juridiques.
Il est toutefois préférable de ne pas se fier uniquement au libellé bancaire. Le montant, la date, la fréquence du débit et l’identifiant du créancier donnent souvent davantage d’indices que le nom « Fuzion » lui-même.
| Information visible | Ce qu’elle peut indiquer |
|---|---|
| Montant identique chaque mois | Un abonnement ou une adhésion récurrente |
| Premier débit après une période gratuite | Une offre d’essai transformée en formule payante |
| Libellé inhabituel ou incomplet | Un intermédiaire de paiement ou une marque différente du créancier juridique |
| Débit unique | Une facture ponctuelle, une régularisation ou une erreur à vérifier |
Pourquoi ce débit peut apparaître
Une souscription ancienne
Il arrive qu’un abonnement ait été souscrit plusieurs mois auparavant, puis oublié après une utilisation ponctuelle. Une commande effectuée sur un site, une demande d’assistance ou une inscription à un programme promotionnel peut avoir entraîné la création d’un mandat SEPA.
Les offres proposées lors d’un achat en ligne méritent une attention particulière. Une prestation présentée comme un avantage inclus peut parfois correspondre à un service supplémentaire dont le paiement commence après une période définie dans les conditions contractuelles.
Une période d’essai devenue payante
Certains services proposent un premier accès gratuit ou facturé à très faible prix. Si les modalités sont prévues dans l’offre et que l’abonné ne résilie pas avant la date limite, la formule peut être automatiquement renouvelée au tarif normal.
Cette évolution doit être annoncée de manière suffisamment claire, notamment lorsque le prix augmente ou que l’engagement se poursuit. Pour retrouver l’origine du débit, recherchez les courriels contenant des termes comme « confirmation », « activation », « renouvellement », « mandat » ou « résiliation ».
Une présentation commerciale mal comprise
Un appel téléphonique, un formulaire de jeu-concours ou une proposition de remboursement peuvent conduire à la transmission de coordonnées bancaires. Dans certains cas, la personne pense autoriser une opération unique alors qu’elle accepte en réalité un abonnement récurrent.
La remise de l’IBAN ne suffit pas, à elle seule, à prouver l’existence d’un consentement valable à un prélèvement précis. Le créancier doit pouvoir justifier le mandat et les conditions acceptées, tandis que le titulaire du compte doit conserver les éléments permettant de reconstituer l’échange.
Les vérifications à effectuer
Commencez par ouvrir le détail de l’opération dans l’espace bancaire en ligne ou demandez à votre banque une copie des informations liées au prélèvement. Le relevé complet peut faire apparaître l’ICS, ou identifiant créancier SEPA, ainsi que la RUM, c’est-à-dire la référence unique du mandat.
- Notez le nom exact du créancier et ses éventuelles variantes.
- Relevez le montant, la date et la périodicité des débits.
- Comparez ces données avec vos contrats, courriels et factures.
- Vérifiez si une période d’essai ou un renouvellement automatique était prévu.
- Demandez au service client l’origine précise du mandat si le libellé reste incompréhensible.
Examinez également les comptes de messagerie utilisés pour vos achats, y compris les dossiers « indésirables » et les anciennes adresses. Une confirmation de commande peut avoir été envoyée sous le nom d’une marque différente, alors que le prélèvement est présenté par un prestataire administratif ou financier.
La cohérence entre le contrat et le débit constitue un élément important. Un montant différent, une fréquence non prévue ou une absence totale de preuve d’adhésion doivent inciter à demander rapidement des explications.
Les démarches en cas de doute
Contacter le créancier
Lorsque l’opération semble liée à un abonnement réel, adressez une demande écrite au service client indiqué sur les documents disponibles. Demandez l’identification du contrat, la date de souscription, la copie du mandat SEPA, le détail des sommes facturées et la confirmation de la résiliation.
La demande doit rester précise et conserver une trace de son envoi. Un courriel peut convenir, mais une lettre recommandée avec accusé de réception apporte une preuve plus solide lorsque le litige porte sur plusieurs échéances ou sur l’absence de réponse.
Prévenir la banque
Vous pouvez demander à votre banque de bloquer les prochains prélèvements d’un créancier déterminé, de placer une opposition temporaire ou de supprimer un mandat selon les services proposés. Cette mesure évite de nouveaux débits, mais elle ne règle pas nécessairement la question du contrat ou d’une somme déjà prélevée.
Une opération non autorisée doit être signalée sans attendre. En règle générale, le délai de contestation peut aller jusqu’à 13 mois après la date du débit lorsqu’aucun mandat valable n’a été donné, tandis qu’un prélèvement autorisé peut être contesté dans un délai de 8 semaines dans les conditions prévues par la réglementation bancaire.
Les délais et les procédures pouvant varier selon la situation, demandez à l’établissement bancaire le formulaire approprié. La banque peut réclamer la date de l’opération, son montant, l’ICS, la RUM et une déclaration précisant pourquoi le débit est contesté.
Réclamer un remboursement
Si le prélèvement est reconnu comme non autorisé, l’établissement bancaire doit généralement procéder aux vérifications et à la régularisation prévues par les règles applicables. Lorsque le mandat existe mais que le montant ou les conditions sont contestés, le remboursement peut dépendre de la nature exacte de l’opération et des échanges avec le créancier.
Ne vous contentez pas de fermer votre compte ou de changer de carte bancaire. Un prélèvement SEPA est rattaché au compte et au mandat : une nouvelle carte ne suffit donc pas toujours à empêcher la présentation d’une échéance.
Les recours lorsque le litige persiste
Si le service client ne répond pas ou refuse de fournir les justificatifs, envoyez une mise en demeure rappelant les dates des débits, le montant total contesté et votre demande. Fixez un délai raisonnable de réponse et joignez les copies des relevés, sans transmettre d’originaux.
En l’absence de solution, vous pouvez vous tourner vers le médiateur de la consommation désigné par l’entreprise, à condition d’avoir d’abord effectué une réclamation écrite. Une association de consommateurs peut aussi aider à analyser le contrat et à formuler une contestation.
Lorsque des coordonnées bancaires ont été utilisées sans autorisation ou dans le cadre d’une manœuvre trompeuse, signalez les faits à votre banque et conservez toutes les preuves. Selon la gravité de la situation, un signalement auprès des autorités compétentes ou un dépôt de plainte peut être envisagé.
Un prélèvement inconnu ne doit être ni ignoré ni déclaré frauduleux sans vérification : il faut d’abord identifier le créancier, retrouver le mandat et agir par écrit.
Les bons réflexes pour éviter les mauvaises surprises
Avant de valider une offre en ligne, vérifiez le prix après promotion, la durée d’engagement et les modalités de renouvellement. Prenez une capture de la page de commande et téléchargez les conditions générales lorsque le service prévoit un paiement récurrent.
Un contrôle mensuel des relevés permet de repérer rapidement les petits débits répétés. Vous pouvez également utiliser les outils de votre banque pour recevoir une alerte à chaque prélèvement et tenir une liste des abonnements actifs.
Lors d’un échange téléphonique, ne communiquez pas vos codes de sécurité et demandez un écrit avant toute validation. Une offre urgente, un remboursement inattendu ou une demande de coordonnées bancaires doit toujours être vérifié auprès d’un interlocuteur officiel.
Agir avec méthode pour retrouver la maîtrise
La mention « Fuzion » peut correspondre à un abonnement oublié, à une offre renouvelée ou à une opération réellement contestable. L’examen du relevé, la récupération de l’ICS et de la RUM, puis la recherche d’un contrat permettent souvent de clarifier rapidement la situation.
En cas d’anomalie, prévenez à la fois le créancier et la banque, demandez la résiliation par écrit et conservez chaque justificatif. Une réaction rapide limite les nouveaux débits et facilite le remboursement lorsqu’aucun consentement valable ne peut être démontré.
FAQ
Un prélèvement Fuzion correspond généralement à un débit récurrent présenté par un créancier nommé Fuzion, une marque proche ou un partenaire, souvent dans le cadre d’un mandat SEPA.
Ce débit peut provenir d’un abonnement oublié, d’une offre d’essai devenue payante, d’un programme d’avantages ou d’une prestation souscrite avec renouvellement automatique.
Le détail bancaire permet généralement de relever le montant, la date, l’ICS et la RUM. Ces informations peuvent ensuite être comparées aux courriels, contrats et factures disponibles.
La banque peut proposer le blocage du créancier, l’opposition temporaire ou la suppression du mandat. Cette démarche empêche de nouveaux débits, mais ne résout pas automatiquement le litige contractuel.
Une opération non autorisée peut généralement être contestée jusqu’à treize mois après son débit, tandis qu’un prélèvement autorisé peut être remboursé dans un délai de huit semaines selon les conditions applicables.
